
O que aconteceu
Uma emissão planejada em Bermuda promete trazer uma nova era para o mercado de seguros de desastres, com a introdução de bonds catástroficos tokenizados. Essa inovação busca legalizar a propriedade na blockchain e levantar capital para riscos de desastres que continuam a ser caros para segurar.
Por que isso importa
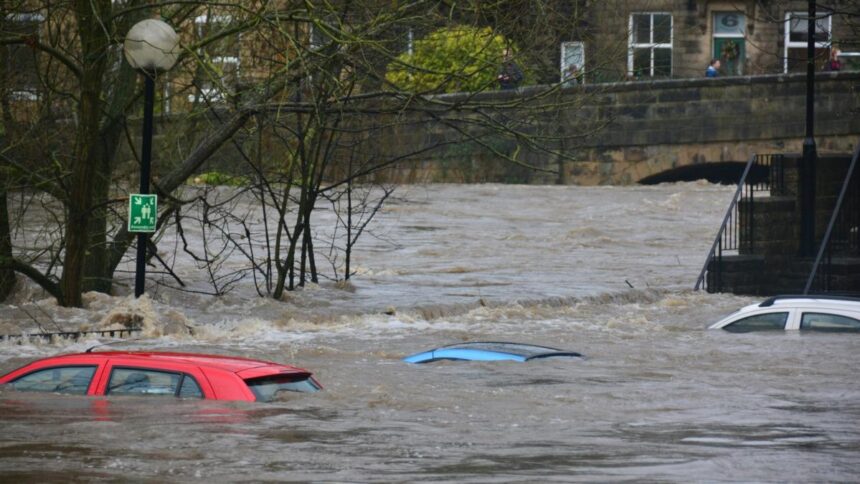
No último ano, desastres naturais causaram perdas econômicas de $220 bilhões, mas o seguro cobriu apenas $107 bilhões, deixando famílias, empresas e governos com a parte restante. O mercado de bonds catástroficos alcançou a marca de $65,6 bilhões em junho, à medida que seguradoras transferem riscos de desastres para investidores, apesar das lacunas de cobertura, especialmente na região da Ásia-Pacífico.
Tokenização como solução
O escritório de advocacia Harneys e a plataforma de tokenização dropRWA planejam emitir esses bonds tokenizados no início de 2027. Cada token representará a propriedade legal do bond catástrofico, potencialmente ampliando o acesso dos investidores através de unidades de propriedade menores, enquanto ainda estará sujeito a regras de valores mobiliários, seguros e proteção ao investidor.
Desafios e Oportunidades
Apesar do fluxo contínuo de capital para bonds catástroficos, grandes partes das perdas por inundações, tufões e incêndios florestais permanecem sem seguro. Na Ásia-Pacífico, 91% das perdas por desastres em 2023 foram não seguradas, segundo a Organização para a Cooperação e Desenvolvimento Econômico (OCDE). A tokenização pode permitir que um subscritor especializado levante capital para riscos definidos, facilitando o acesso ao mercado de seguros para um número maior de investidores.
Conclusão
Embora a tokenização não torne desastres como furacões, inundações ou incêndios florestais mais baratos, ela pode oferecer uma nova abordagem para atrair investidores e preencher uma lacuna crítica no seguro de desastres. Com essa iniciativa, o setor pode se preparar para absorver perdas extremas e proporcionar um novo nível de proteção para as comunidades vulneráveis.